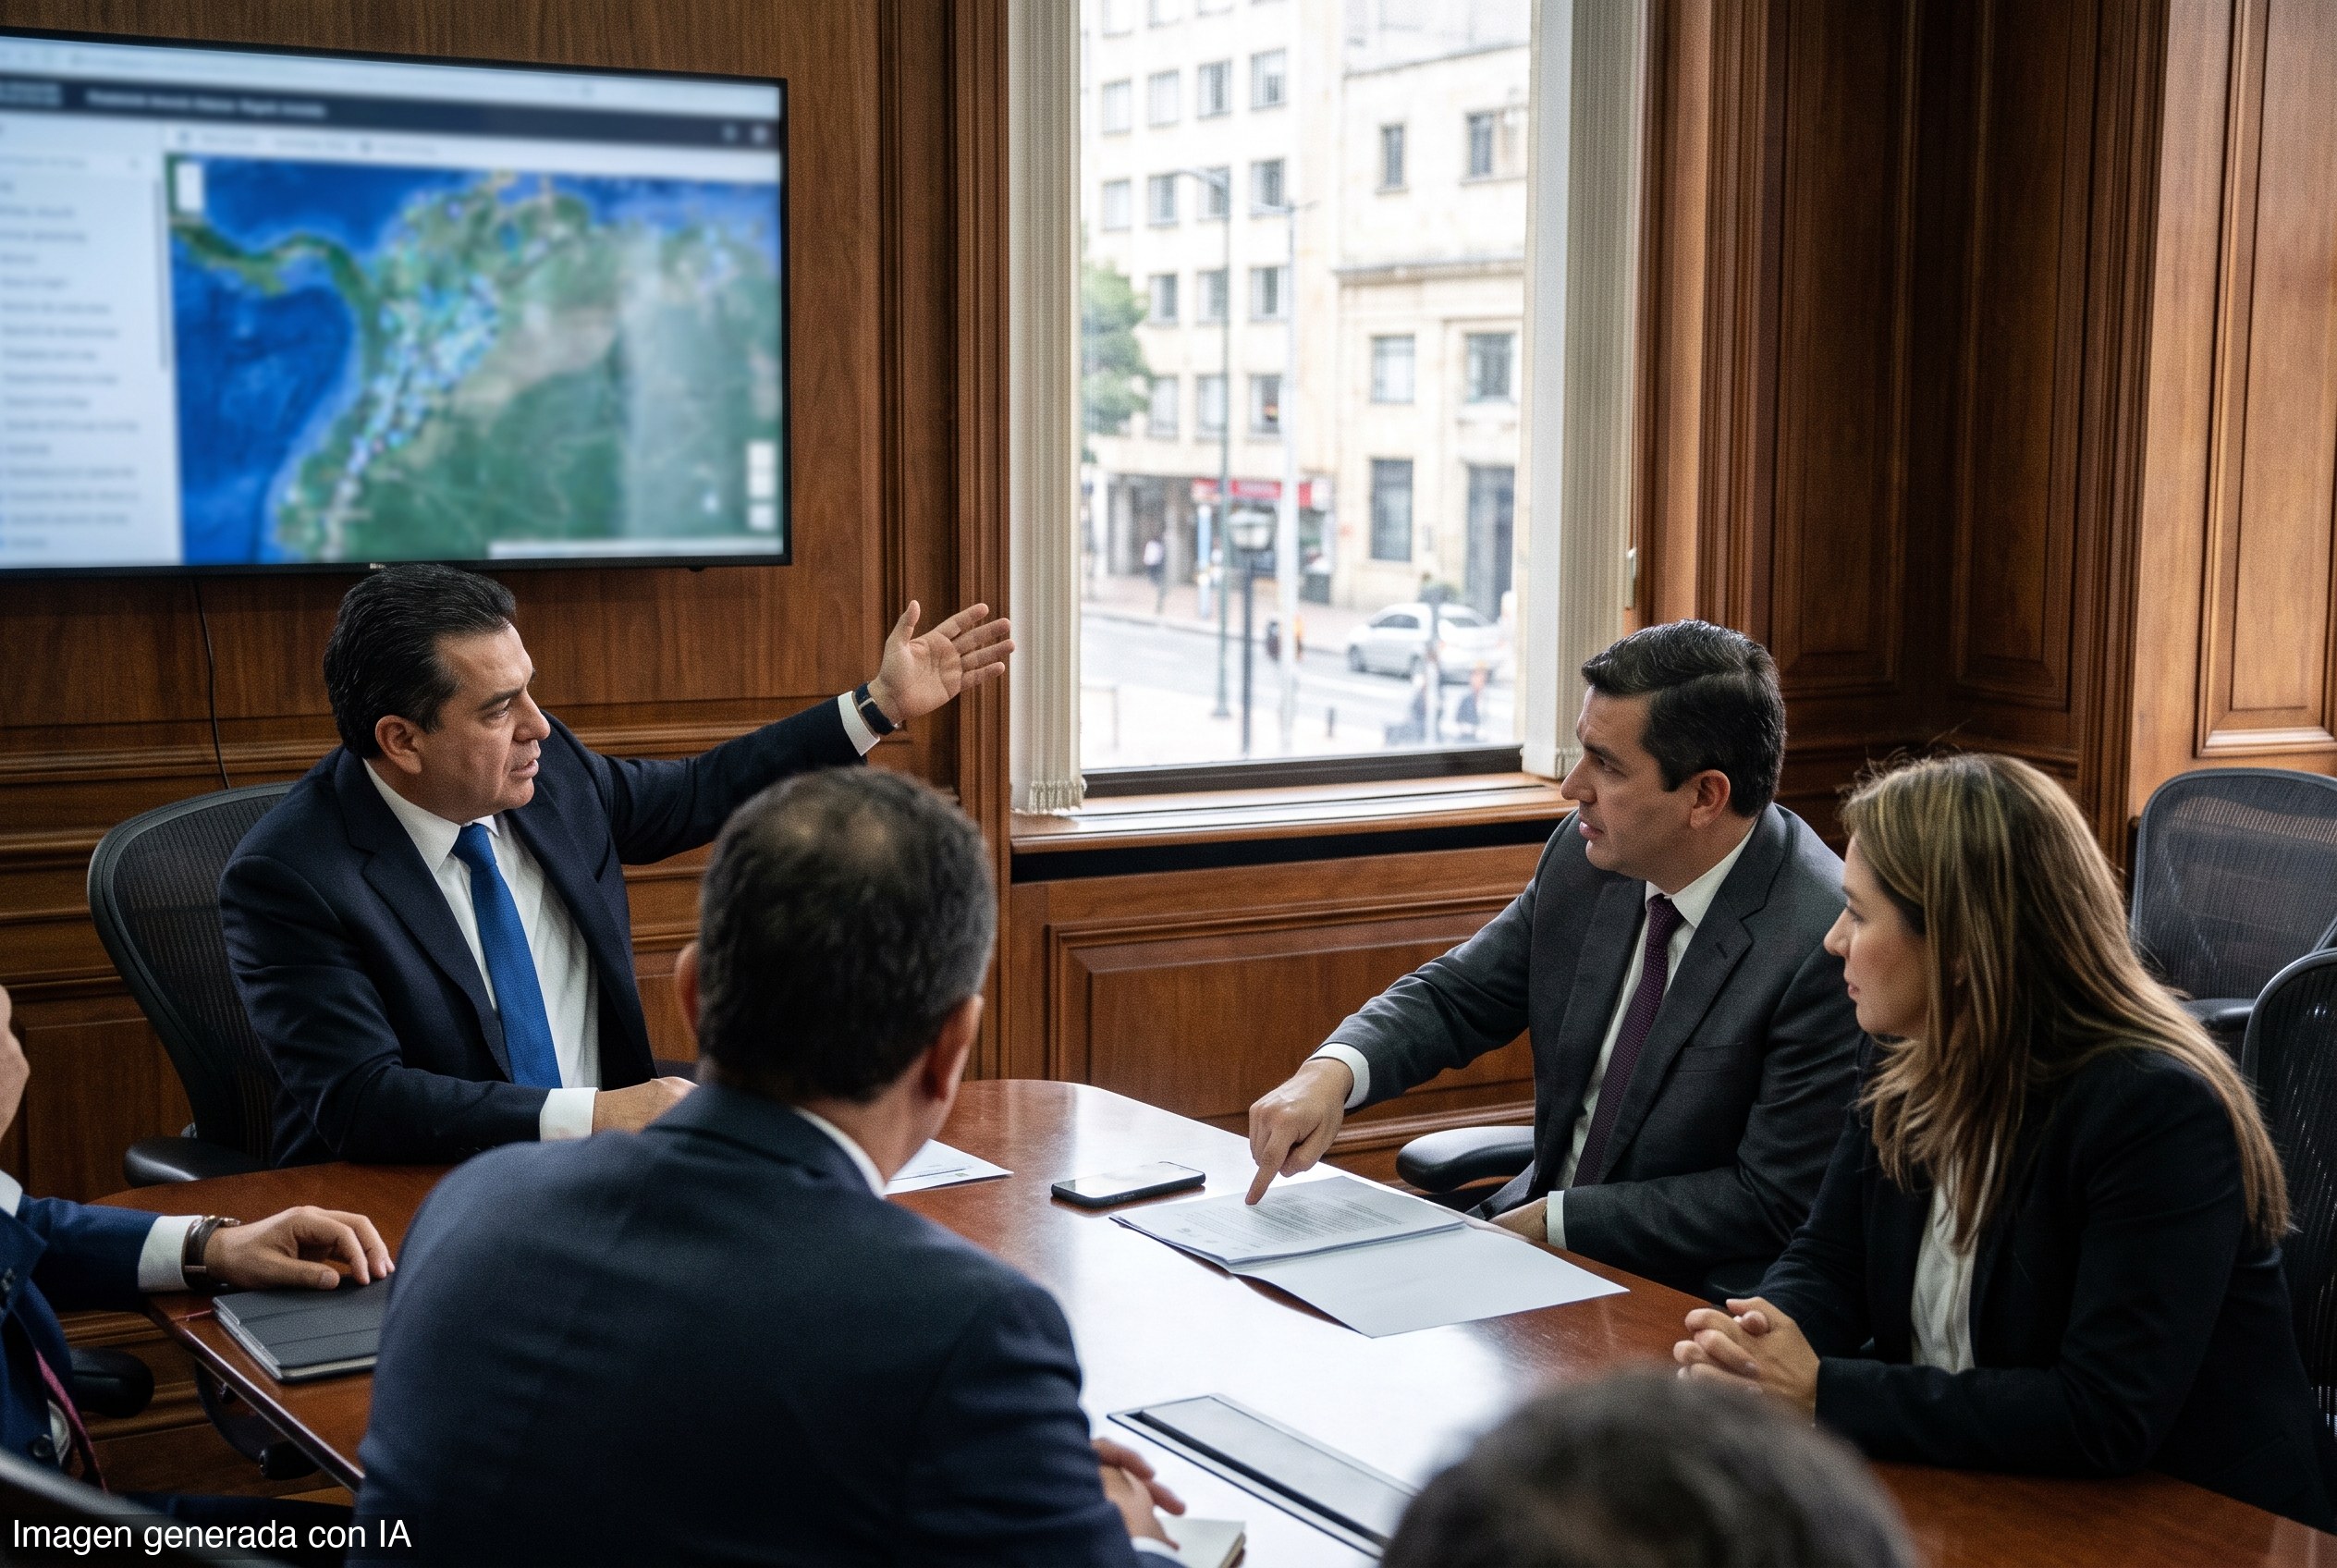
La escena lo dice todo. Este martes, el secretario Fernando Herrmann se sienta frente a las autoridades de la Cámara Argentina de la Construcción (Cammarco) con un número sobre la mesa: hasta 220.000 millones de pesos en bonos para cancelar deudas del Estado con contratistas privados. Lo que parece una solución lleva adosada una condición que frena el entusiasmo del sector: quien adhiera debe renunciar a cualquier otro reclamo ante el Estado.
«Depende de las empresas: algunas van a adherir porque no tienen reclamos, alguna otra va a adherir porque el reclamo no es importante y otras quizás no lo hacen y siguen por otro camino. Como no está clara la adhesión, aún no se sabe si el monto alcanza o no», explicó una fuente empresarial consultada por Infobae. La frase resume el estado de la negociación: voluntad de diálogo, pero sin certezas.
El diagnóstico de Caputo
El ministro de Economía, Luis Caputo, ha señalado que los «mejores 18 meses» de la gestión llegarán de la mano de la Inocencia Fiscal y de la concesión de 9.000 kilómetros de rutas nacionales. La construcción ocupa un lugar central en ese cálculo: es el sector que puede traducir inversión en empleo visible y en actividad medible en el corto plazo.
El viceministro José Luis Daza confirmó en una entrevista reciente con la Televisión Pública que el equipo analiza distintos canales para acelerar el acceso al crédito, tanto en pesos como en dólares. Sin embargo, quienes participan de las mesas de negociación describen un patrón repetido: cada propuesta queda «en revisión» y no avanza con rapidez. La receptividad existe; la velocidad, no tanto.
Dos propuestas del sector privado
Más allá del bono, los empresarios llegaron al Palacio de Hacienda con ideas propias. La primera apunta al Fondo de Garantías de Sustentabilidad (FGS): vender las acciones que posee ese fondo para destinar entre 15.000 millones y 20.000 millones de dólares al descuento de hipotecas. El objetivo es ampliar el crédito habitacional para la clase media. El obstáculo es legislativo: la operación requeriría la sanción de una ley en el Congreso.
La segunda propuesta involucra al Fondo de Asistencia Laboral (FAL). Hoy ese fondo opera con cuentas individuales por empresa; la idea es agrupar esos recursos en una o dos cuentas grandes. El razonamiento es directo: como el monto destinado efectivamente a indemnizaciones es «muy minoritario», el remanente —que hoy se coloca en activos genéricos— podría canalizarse hacia hipotecas y potenciar el financiamiento habitacional. «Si se nuclean todas en un FAL, vas a tener un remanente muy importante que, en vez de ser colocado en cualquier cosa, se coloque en hipotecas», explicaron a Infobae quienes participan de las discusiones.
El FAL y la restricción fiscal
El problema es que el FAL ya tiene su propio historial de postergaciones. En mayo, el Gobierno decidió aplazar su puesta en marcha hasta el 1° de noviembre de 2026, en sintonía con el acuerdo vigente con el Fondo Monetario Internacional para preservar el superávit fiscal. La Ley de Modernización habilitó ese retraso. Entre funcionarios del oficialismo existe además preocupación por la posibilidad de que sea necesario demorar nuevamente su implementación si los ingresos fiscales no mejoran. Toda nueva postergación requeriría una ley adicional del Congreso.
Los detalles cuentan la historia. El FAL no es un instrumento neutro: su reconversión en vehículo hipotecario dependería de cambios normativos y de consensos políticos que aún no se alcanzaron. Mientras tanto, el capital permanece ocioso.
La lectura de Hemisferio
El paquete que negocia el equipo de Caputo con el sector constructor es, en su núcleo, una apuesta al libre flujo de capital privado hacia la vivienda: vender activos estatales, redirigir fondos laborales subutilizados, desbloquear crédito. Son exactamente el tipo de medidas que una economía de mercado necesita para crecer sin expansión del gasto público. El problema no es el diagnóstico; es la velocidad de ejecución.
La restricción fiscal que impone el acuerdo con el FMI es real y, desde la perspectiva de la sostenibilidad, es correcta. Pero cada mes de demora en instrumentar el crédito hipotecario es un mes en que la clase media argentina sigue sin acceso a financiamiento para la vivienda. La libre empresa espera señales claras; lo que recibe, por ahora, son propuestas «en revisión». Herrmann tiene la agenda del martes. El sector constructor tiene el reloj.