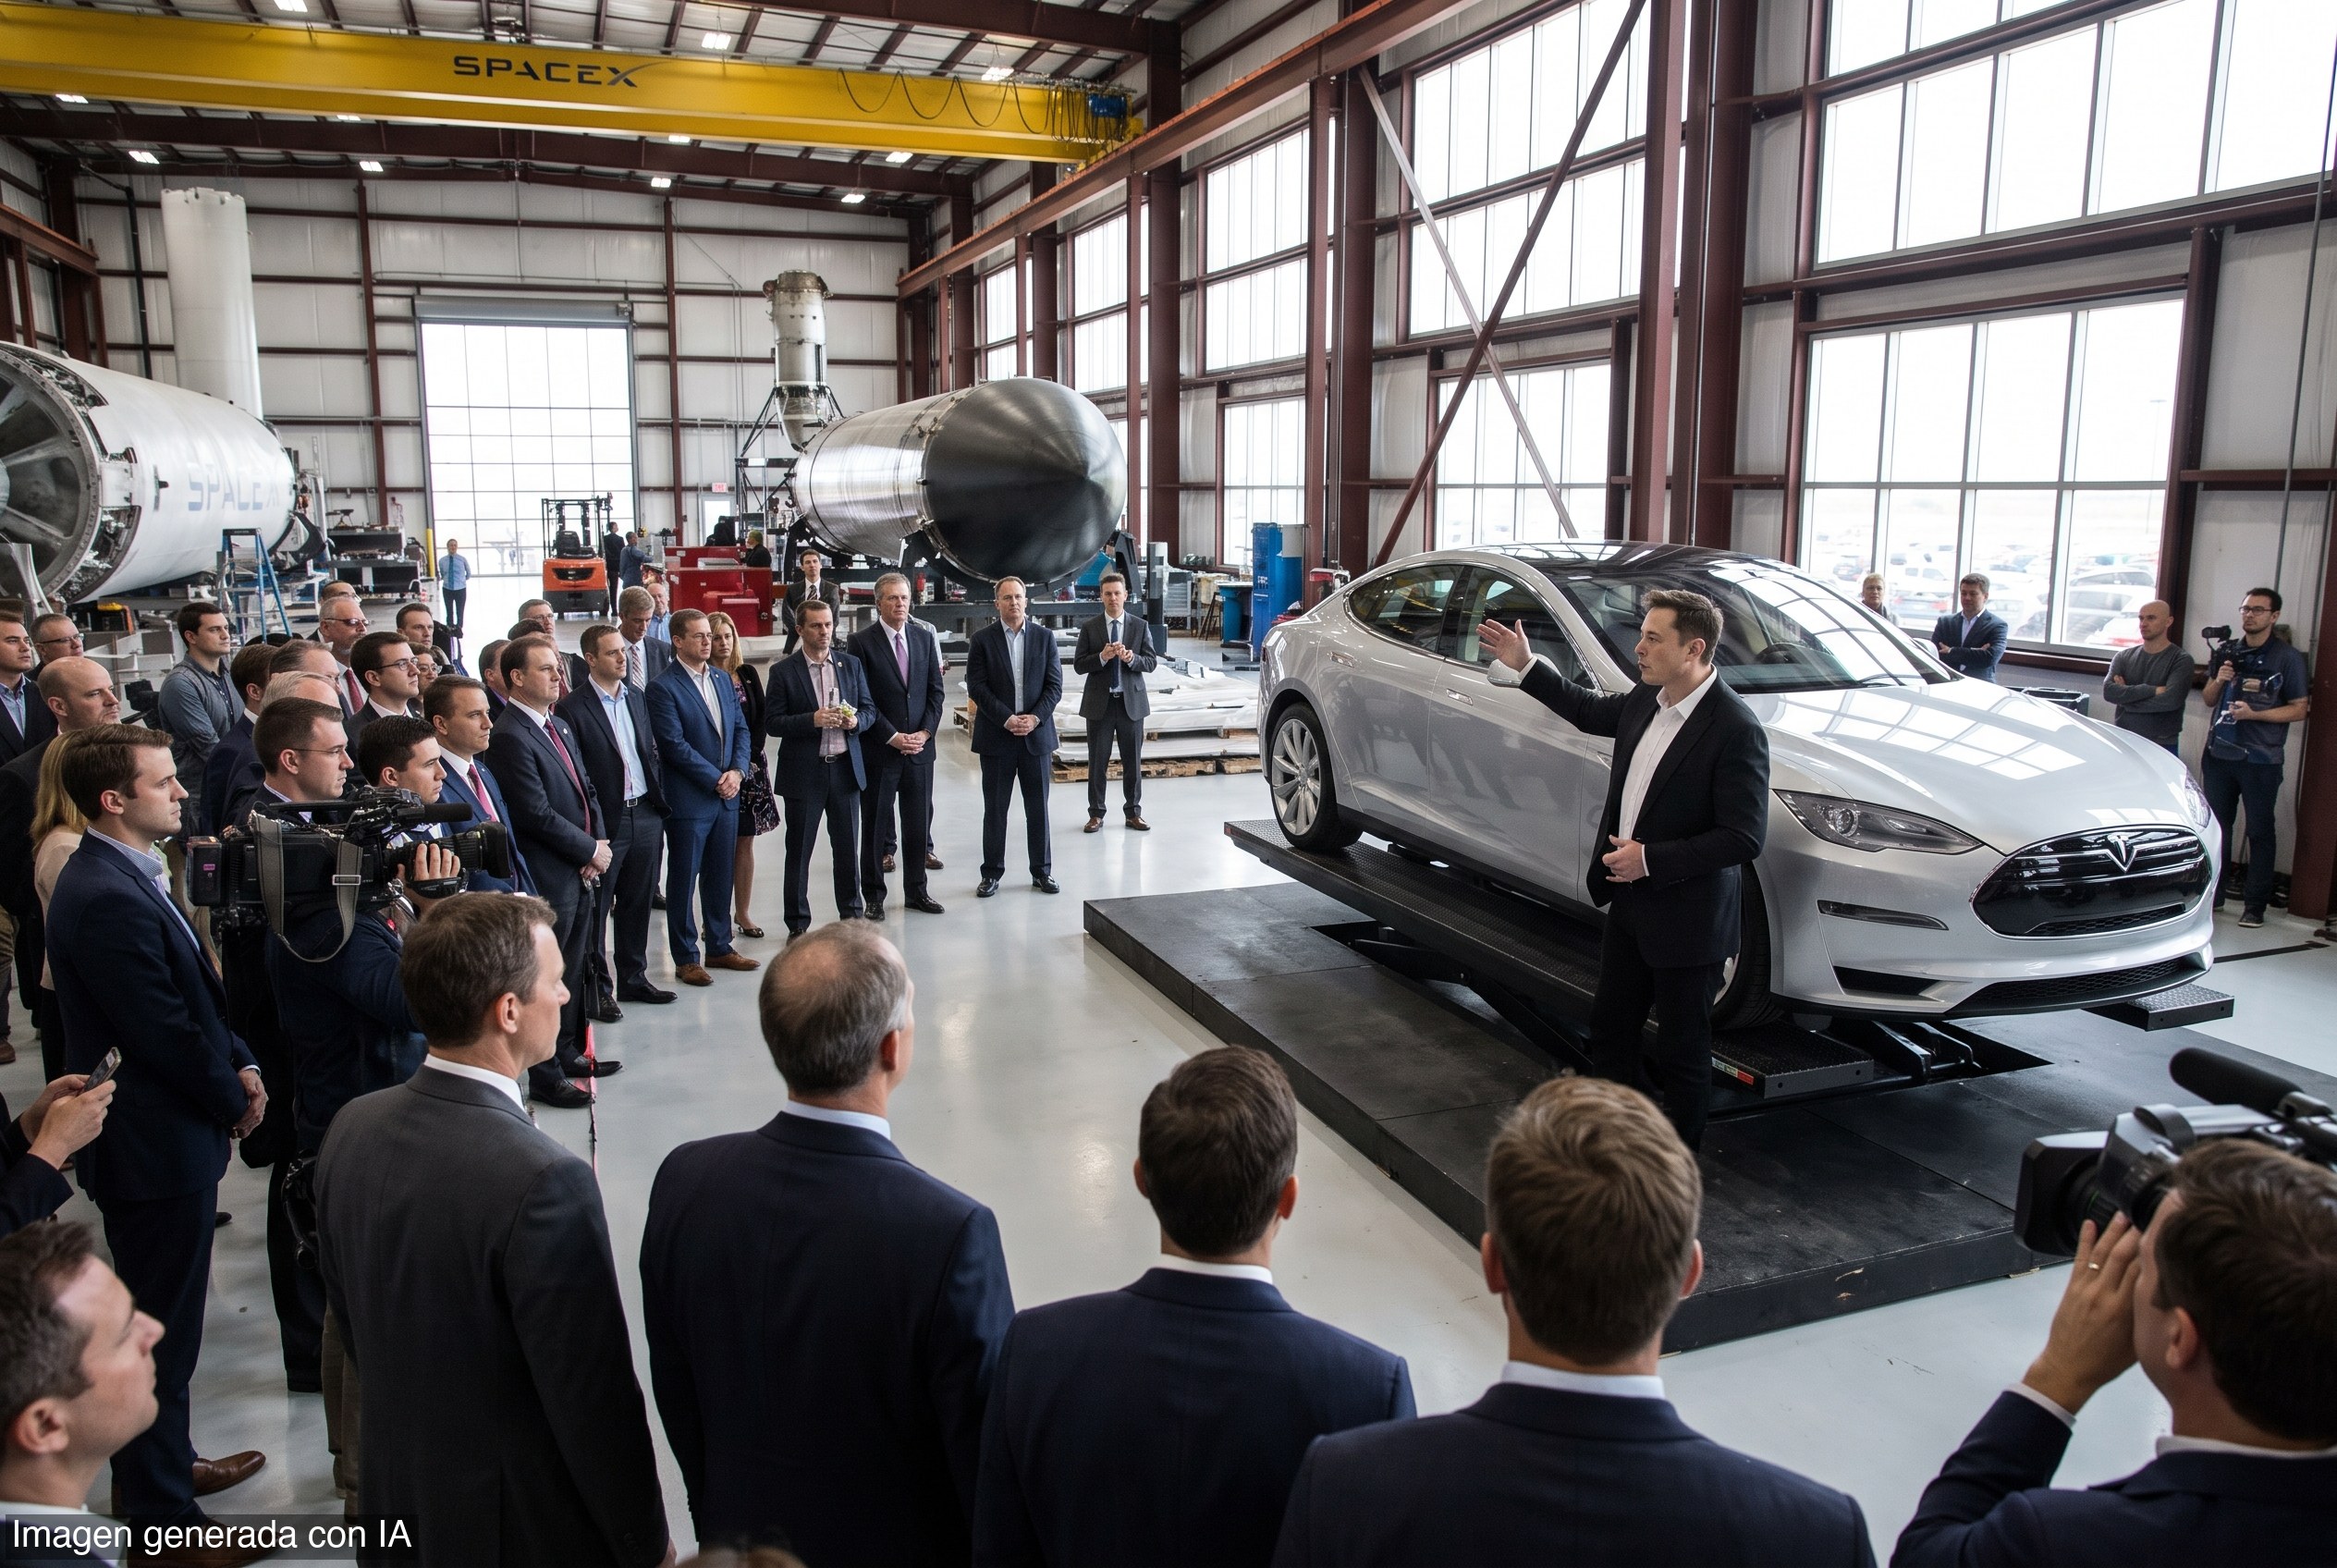
La escena lo dice todo. El 12 de junio, SpaceX abrió en Wall Street a 135 dólares por acción. El entusiasmo inicial empujó el precio por encima de los 225 dólares en cuestión de días. Luego llegaron los primeros balances y la acción retrocedió cerca de un 50% desde ese máximo. Una empresa que vende más, pierde menos y encuentra nuevas fuentes de ingreso multimillonarias logró, en su estreno bursátil, desconcertar a los inversores que más la celebraban.
Para entender el presente hay que volver a esa semana. Durante casi 25 años, SpaceX operó como empresa privada. Esa condición le permitió a Elon Musk construir un relato de largo plazo —colonizar Marte, levantar ciudades en la Luna, convertir a la humanidad en una especie multiplanetaria— sin rendir cuentas públicamente cada tres meses. El analista Tomás Trapé lo resumió en una frase: «Antes podía descansar en sus sueños de Marte o de colonias en la Luna, pero ahora cada tres meses tiene que mostrar cuánto ingresó, cuánto gastó y cuándo esas inversiones van a empezar a generar ganancias».
La salida a bolsa no cambió la estrategia de la compañía. Cambió la audiencia que la juzga.
Del cohete al peaje
Los detalles cuentan la historia. SpaceX nació en 2002 con un objetivo que parecía casi imposible: reducir el costo de acceder al espacio. El primer gran avance llegó en 2008, cuando el Falcon 1 alcanzó la órbita tras tres lanzamientos fallidos y con la compañía al borde de quedarse sin financiamiento. Dos años después, el Falcon 9 introdujo la reutilización de cohetes y transformó la economía del negocio espacial.
El siguiente salto fue más profundo. En 2018 nació Starlink y la empresa dejó de limitarse a transportar satélites de terceros para desplegar su propia infraestructura de comunicaciones. «Pasó del flete al peaje», describió Trapé. Si antes SpaceX cobraba por llevar cargas al espacio, desde entonces también obtiene ingresos por operar una red global de internet satelital con aplicaciones civiles, comerciales y militares.
Este año, la incorporación de xAI amplió aún más el perímetro. La operación integró bajo una misma estructura los cohetes, la red de satélites, las comunicaciones, los centros de datos y la inteligencia artificial. SpaceX dejó de ser únicamente una empresa aeroespacial para convertirse en una compañía que busca controlar distintas capas de la infraestructura tecnológica del futuro.
Los números de la paradoja
Los resultados del último trimestre muestran que esa estrategia ya produce ingresos reales. SpaceX facturó alrededor de 7.800 millones de dólares, un 92% más que en el mismo período del año anterior. Starlink continuó siendo el principal motor económico con unos 4.300 millones de dólares. El dato que más llamó la atención del mercado fue el crecimiento de la inteligencia artificial, que aportó cerca de 2.600 millones.
Una parte importante de esos ingresos no proviene directamente de Grok, sino de un negocio menos visible: el alquiler de infraestructura informática. SpaceX construyó enormes centros de datos para desarrollar sus propios modelos de inteligencia artificial y comenzó a alquilar parte de esa capacidad de cómputo a otras empresas tecnológicas. «Tiene los fierros, los centros de datos y los alquila para que empresas como Anthropic o Google entrenen sus modelos», graficó Trapé.
Pero el otro lado del balance es donde aparece el verdadero foco de preocupación. Durante el trimestre, SpaceX invirtió aproximadamente 18.400 millones de dólares, más del doble de todo lo que facturó. Cerca de 15.800 millones fueron destinados a infraestructura vinculada con inteligencia artificial. La IA ya genera ingresos; todavía consume mucho más capital del que produce.
«Son empresas que generan ingresos, pero gastan muchísimo más de lo que terminan generando», sostuvo Trapé. Para él, la economía se ha vuelto una cuestión de narrativas: Wall Street ya no discute si SpaceX puede vender, sino si el ritmo de sus inversiones terminará convirtiéndose en rentabilidad.
Lo que está en juego
El caso SpaceX ilumina una tensión que el mercado libre conoce bien: la diferencia entre una empresa que crece y una empresa que gana. Durante décadas, el capital privado toleró pérdidas sostenidas en compañías que prometían redefinir industrias enteras. Algunas cumplieron. Muchas no.
Lo que la salida a bolsa puso sobre la mesa no es la viabilidad del negocio aeroespacial ni la del internet satelital —Starlink ya demuestra que ambos funcionan— sino la lógica de financiar con dinero de accionistas públicos una apuesta de escala civilizatoria en inteligencia artificial cuyo horizonte de rentabilidad nadie puede precisar. El libre mercado tiene mecanismos para disciplinar esas apuestas: se llaman precios. Y el precio de SpaceX, desde su máximo, ya habló con bastante claridad.