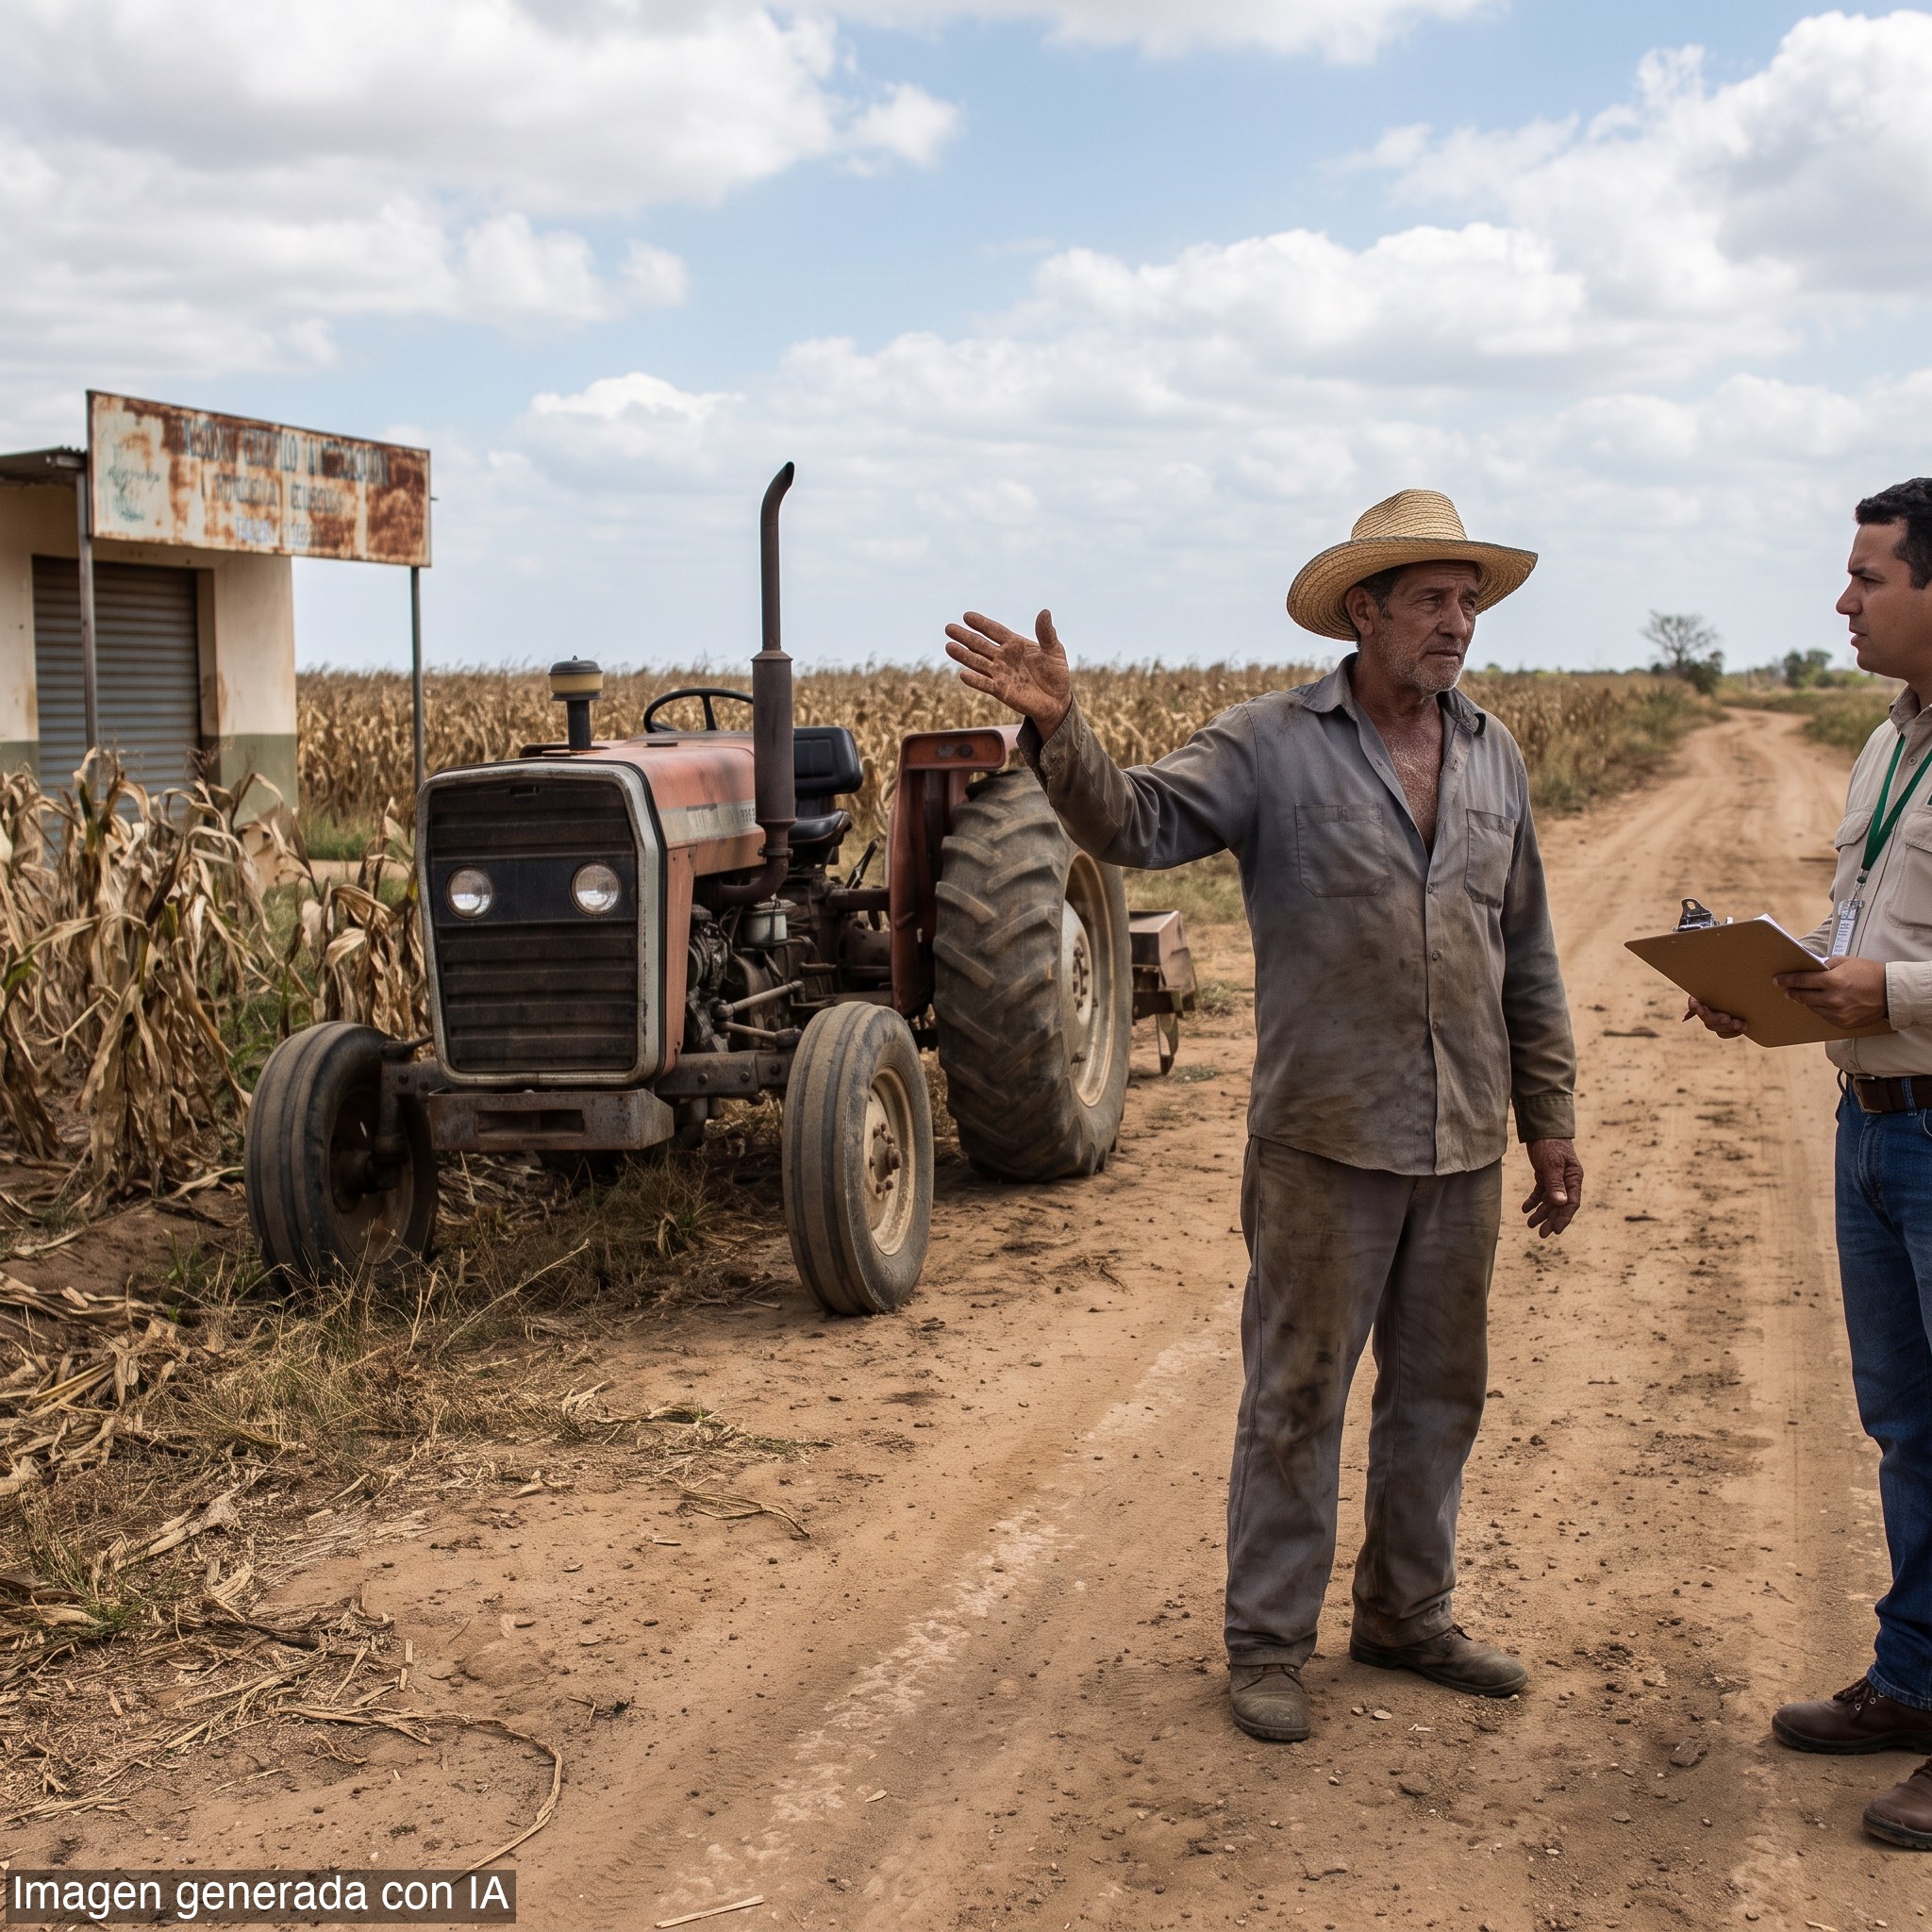
La escena lo dice todo. Un agricultor familiar en cualquier estado venezolano necesita insumos, necesita maquinaria, necesita capital para la próxima siembra. La banca formal lleva años mirando hacia otro lado. Y la cosecha, o no llega, o llega a medias.
Eso es lo que denunció esta semana la Sociedad Venezolana de Ingenieros Agrónomos y Afines (SVIAA). Su presidente, Saúl Elías López, lanzó un llamado directo a la Superintendencia de las Instituciones del Sector Bancario (Sudeban) y a la Asociación Bancaria de Venezuela (Asobanca) para que abran líneas de crédito a la agricultura familiar. El argumento no es sentimental: es económico. La pequeña y mediana producción vegetal, según López, es «el motor productivo predominante en la mayoría de los estados venezolanos».
Y sin embargo, ese motor ha operado durante años sin combustible financiero.
La exclusión no es nueva. Lo que cambia ahora es que el gremio agronómico tiene alternativas concretas que mostrar —y también sus límites. Ante el cierre de la banca formal, la SVIAA ha promovido dos herramientas digitales de economía colaborativa: Agroclabe y Crediagro.
Agroclabe es un programa de fomento productivo impulsado por Clabe Capital, orientado a las microfinanzas rurales. Crediagro, por su parte, es un ecosistema digital vinculado a la plataforma Agroo, que consolida datos productivos y transaccionales para construir el perfil de riesgo del agricultor. Ambas permiten a los productores adquirir insumos y maquinaria. Son, en la práctica, lo que el mercado inventó cuando el aparato estatal y la banca regulada fallaron.
Pero López fue preciso al marcar el techo de esas soluciones. «Estas soluciones crediticias digitales son un gran avance, pero resultan insuficientes para la magnitud de la demanda», advirtió. Por eso el llamado se dirige ahora a las 17 entidades financieras agrupadas en Asobanca: que «se sumen a la reactivación de la economía vegetal».
Los detalles cuentan la historia. El presidente de la SVIAA no pidió subsidios ni programas gubernamentales. Pidió que la banca haga lo que la banca existe para hacer: evaluar riesgo, prestar dinero y cobrar. Y señaló, además, que la agricultura familiar no es un sector de alto riesgo sin retorno, sino todo lo contrario: destacó su «alta rentabilidad» como argumento central para que las instituciones financieras reconsideren su postura.
El trasfondo es la seguridad alimentaria. López fue explícito: garantizar el crédito a la agricultura familiar es «una condición indispensable para alcanzar la seguridad alimentaria de la nación y acelerar la transformación agrotecnológica del campo venezolano». Sin financiamiento, no hay tecnificación. Sin tecnificación, no hay escala. Sin escala, el campo venezolano seguirá produciendo por debajo de su potencial mientras el país importa lo que podría cultivar.
Para entender el presente hay que volver a esa semana. El sector privado, una vez más, fue quien encontró la salida provisional —Agroclabe, Crediagro, plataformas digitales que hacen en pequeño lo que la banca regulada no hace en grande—. La libre empresa tapó el hueco que dejó la inacción del sistema financiero formal. Pero tapar un hueco no es lo mismo que resolverlo.
Lo que está en juego es un principio básico: el crédito productivo no es un favor, es el oxígeno de cualquier economía de mercado que funcione. Cuando 17 entidades bancarias agrupadas en Asobanca no financian al motor productivo predominante de la mayoría de los estados del país, el problema no es solo agrícola. Es estructural. La banca venezolana, operando bajo la supervisión de Sudeban, tiene ante sí una decisión que no es solo comercial: es la diferencia entre un campo que produce y un campo que sobrevive. El gremio agronómico ya hizo su parte. La pelota está en la cancha de las instituciones financieras.