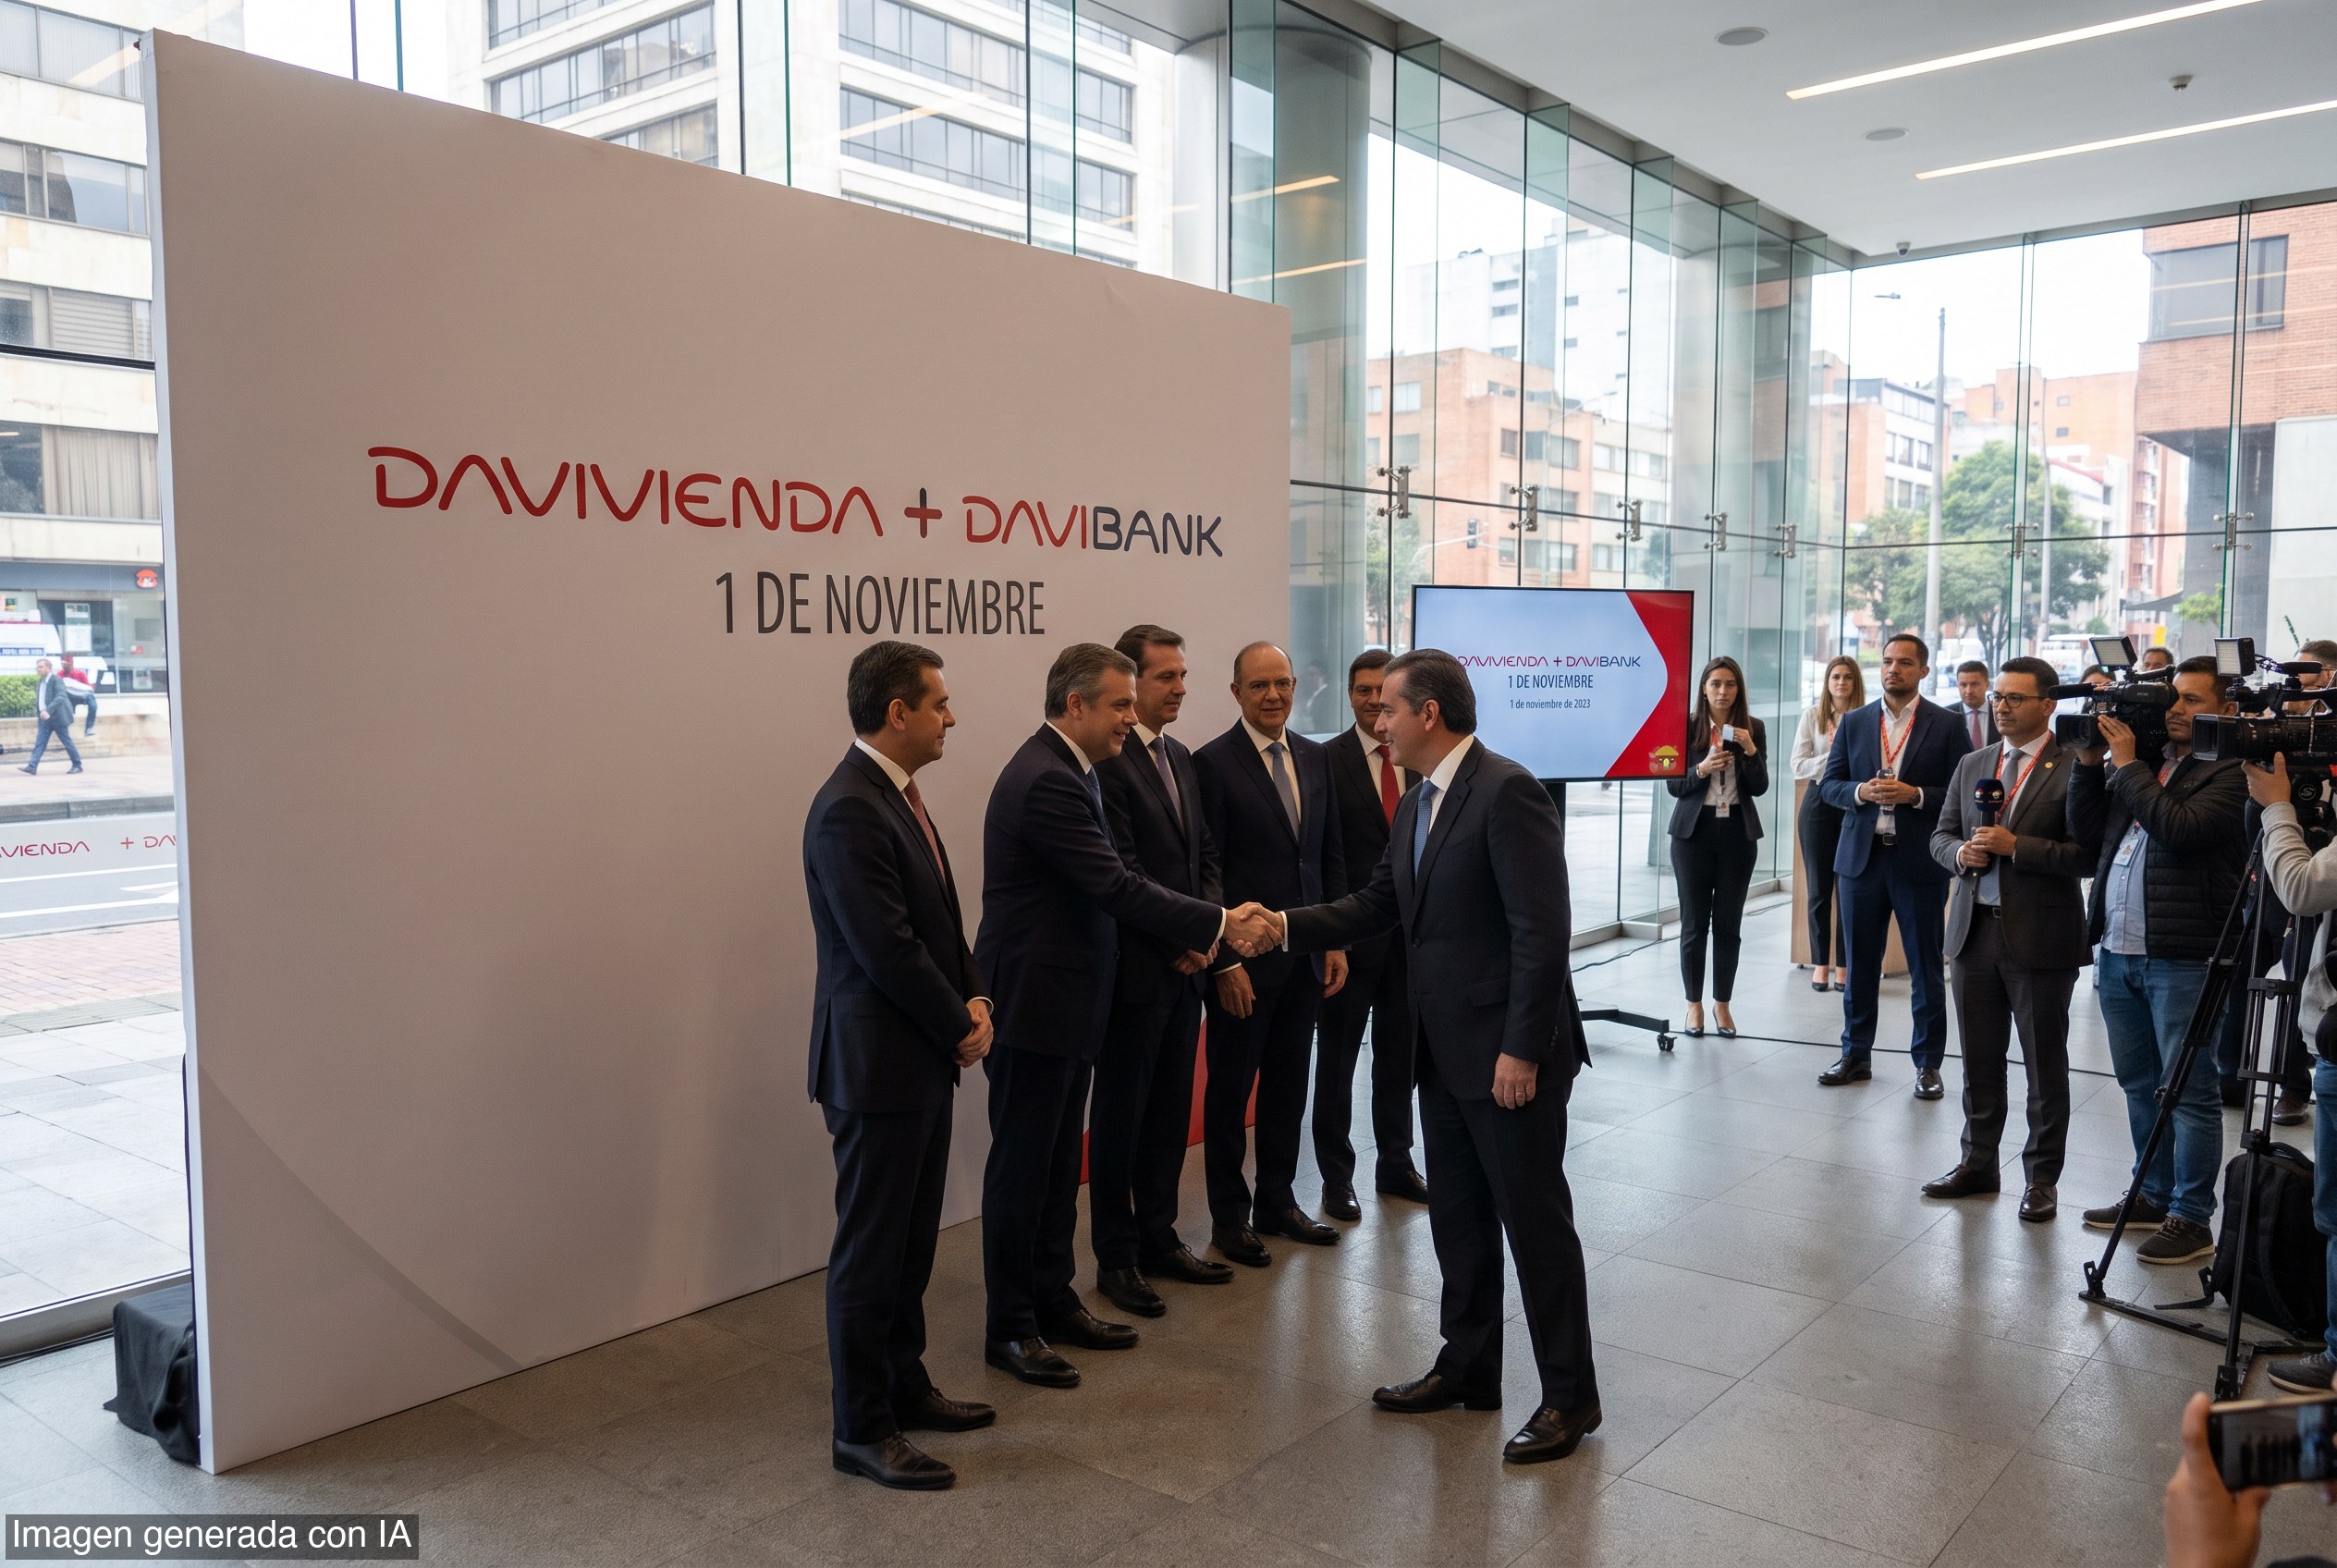
Davibank informó que la cesión e integración de sus operaciones en Colombia con Davivienda será efectiva a partir del 1 de noviembre de 2026. La decisión se conoció al finalizar una sesión extraordinaria de la junta directiva, que autorizó avanzar con la operación.
La junta aprobó la firma de un contrato con Banco Davivienda para transferir los activos, pasivos y contratos relacionados con su negocio financiero y bancario en el país. La Superintendencia Financiera autorizó la operación mediante la Resolución 1505 del 2 de octubre de 2026, con lo cual quedó permitida la cesión parcial de activos, pasivos y contratos de Davibank a Banco Davivienda.
Las dos fuentes consultadas coinciden en que el valor neto estimado de los activos, pasivos y contratos cedidos asciende a aproximadamente $2,18 billones. También señalan que los activos incluidos en la operación superan los $38,3 billones y que la valoración fue realizada de manera independiente por PricewaterhouseCoopers, PwC.
En paralelo, Javier Suárez, presidente de Davivienda, dijo tras conocerse la autorización que la operación contempla el traslado de 3,5 millones de clientes y activos por cerca de $30 billones. «Es una cifra muy considerable. Por supuesto, esto genera una consolidación en la operación de Davivienda. Pero creo que lo más importante para destacar es que se tendrá al cliente en el centro», explicó.
Suárez también anticipó que, para finales de 2026, se anunciará la unión total entre las dos entidades. Por ahora, Davibank actuará como entidad cedente y Davivienda como cesionaria, con el traspaso de los elementos relacionados con la operación bancaria contemplada en el acuerdo.
Las demás condiciones de la transacción se divulgarán al mercado una vez se firme el contrato entre las dos entidades. En ese punto, la operación pasará de la autorización a la ejecución, con una hoja de ruta ya definida por la junta directiva y por el visto bueno del supervisor financiero.
La escena lo dice todo. Cuando un proceso bancario de esta magnitud avanza con respaldo regulatorio y con fecha de entrada en vigor, lo que está en juego no es solo una reorganización interna, sino la forma en que se concentra la oferta financiera sobre millones de clientes.
Para el mercado, el mensaje es claro: las reglas y las autorizaciones importan, y mucho. En una operación que mueve activos, pasivos y contratos, la transparencia contractual y la información completa son el mínimo indispensable para que ahorradores, usuarios e inversionistas sepan dónde queda parado el nuevo banco.