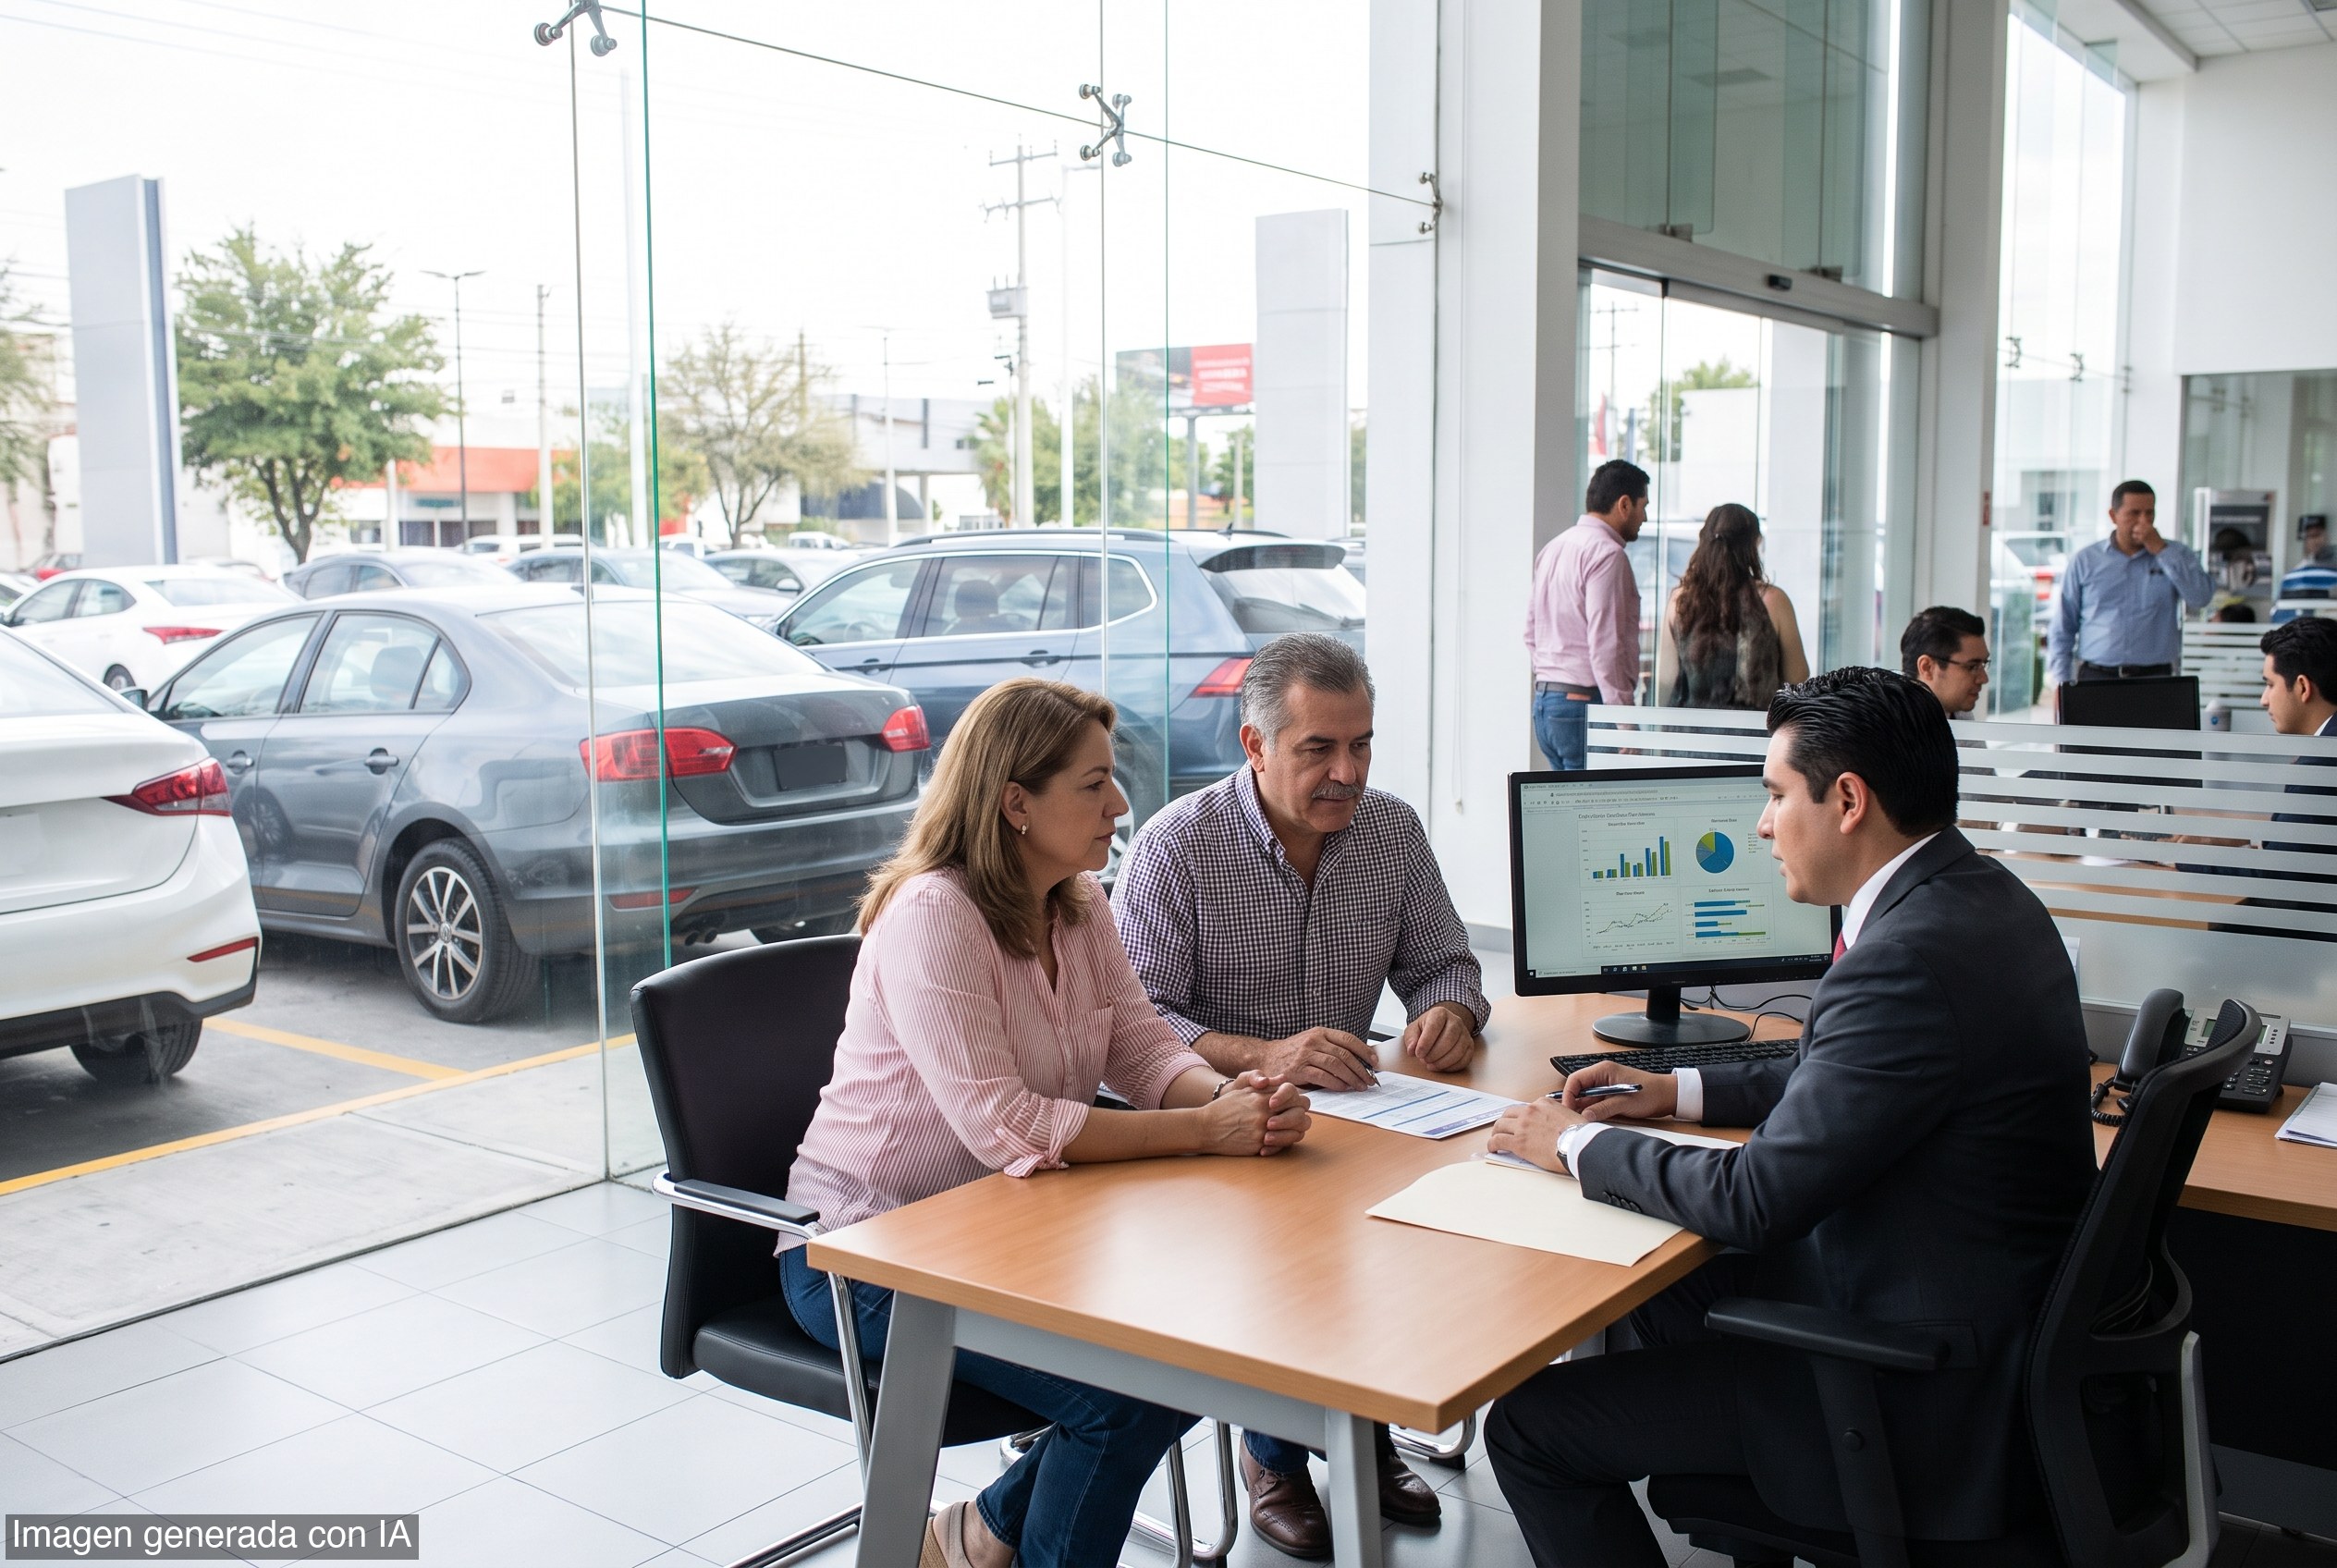
De enero a agosto, 62% de las compras de autos nuevos y flotillas en México se hicieron mediante algún tipo de financiamiento, de acuerdo con la Asociación Mexicana de Distribuidores de Automotores (AMDA), JATO y Urban Science.
La escena lo dice todo: comprar un auto nuevo ya depende, en buena medida, de la decisión de crédito. Si se quitan las compras de flotillas, el índice nacional de financiamiento automotriz ronda el 75.3%, y 29 estados ya están arriba de 70%.
Los niveles más altos se concentraron en cuatro entidades. Hasta agosto, Aguascalientes reportó un índice de financiamiento de 88%; Tamaulipas, 86%; Sonora, 85%; San Luis Potosí, 84.2%; y Chihuahua, 84%.
En el caso de Aguascalientes, Urban Science explicó que su liderazgo puede relacionarse con la operación de la financiera de marca y la planta de Nissan en el estado. Eric Ramírez, director para Latinoamérica de Urban Science, dijo que un fenómeno similar ha ocurrido en estados como Sonora o Puebla, donde opera la financiera de marca de una automotriz o la planta y se desplaza producto hacia el mercado local, elevando el nivel de financiamiento.
Ramírez lo resumió así: «Es un efecto de ajustes de volumen de producción de exportación de desplazamiento en la plaza que queda cerca en el mercado que tiene el centro de operaciones de una marca determinada y esperamos en el tiempo se vaya diluyendo o estandarizado a un mercado más normal».
El director agregó que San Luis Potosí también está elevando de manera considerable su nivel de financiamiento y que eso pudiera deberse a las armadoras que operan en el estado, como General Motors y BMW.
Los detalles cuentan la historia. No solo sube el crédito: también cambia qué se vende. Urban Science destacó que en 16 estados la pick up es el modelo más popular, incluso por arriba de los autos compactos.
Ramírez dijo que eso responde a que hay una gran oferta de producto y a que su atractivo es doble, porque es un vehículo de trabajo y de uso personal. Con esa combinación, la pick up sigue ganando participación en cada uno de los estados.
JATO también aportó otro dato central: en autos compactos y subcompactos, el financiamiento más recurrente es a 5 y 6 años. La empresa señaló que eso es positivo porque muestra la accesibilidad del crédito para los consumidores.
Pero el mismo dato trae una consecuencia menos celebrada: entre más largo sea el plazo para pagar un crédito automotriz, más tiempo tarda en renovarse el parque vehicular.
En un mercado donde el acceso al auto nuevo depende cada vez más del financiamiento, la señal es clara: el crédito está sosteniendo la demanda, pero también está alargando las decisiones de compra. Para el consumidor, la puerta de entrada parece más amplia; para la industria, el negocio descansa en plazos más extensos y en una base regional muy marcada.
Para entender el presente hay que volver a esa semana: el financiamiento dejó de ser una herramienta marginal y pasó a ser la columna del mercado automotriz. Eso beneficia a las armadoras, a las financieras y a la red de distribuidores, pero también confirma una dependencia creciente del dinero prestado para adquirir bienes duraderos.
Desde la óptica del libre mercado, el dato tiene una lectura útil: cuando hay oferta, competencia y crédito, el mercado se mueve. La pregunta de fondo es si ese impulso se traduce en mayor renovación del parque vehicular o si, por el contrario, los plazos más largos terminan retrasando la sustitución de autos viejos. En cualquier caso, el protagonista ya no es solo el vehículo, sino el crédito que lo hace posible.