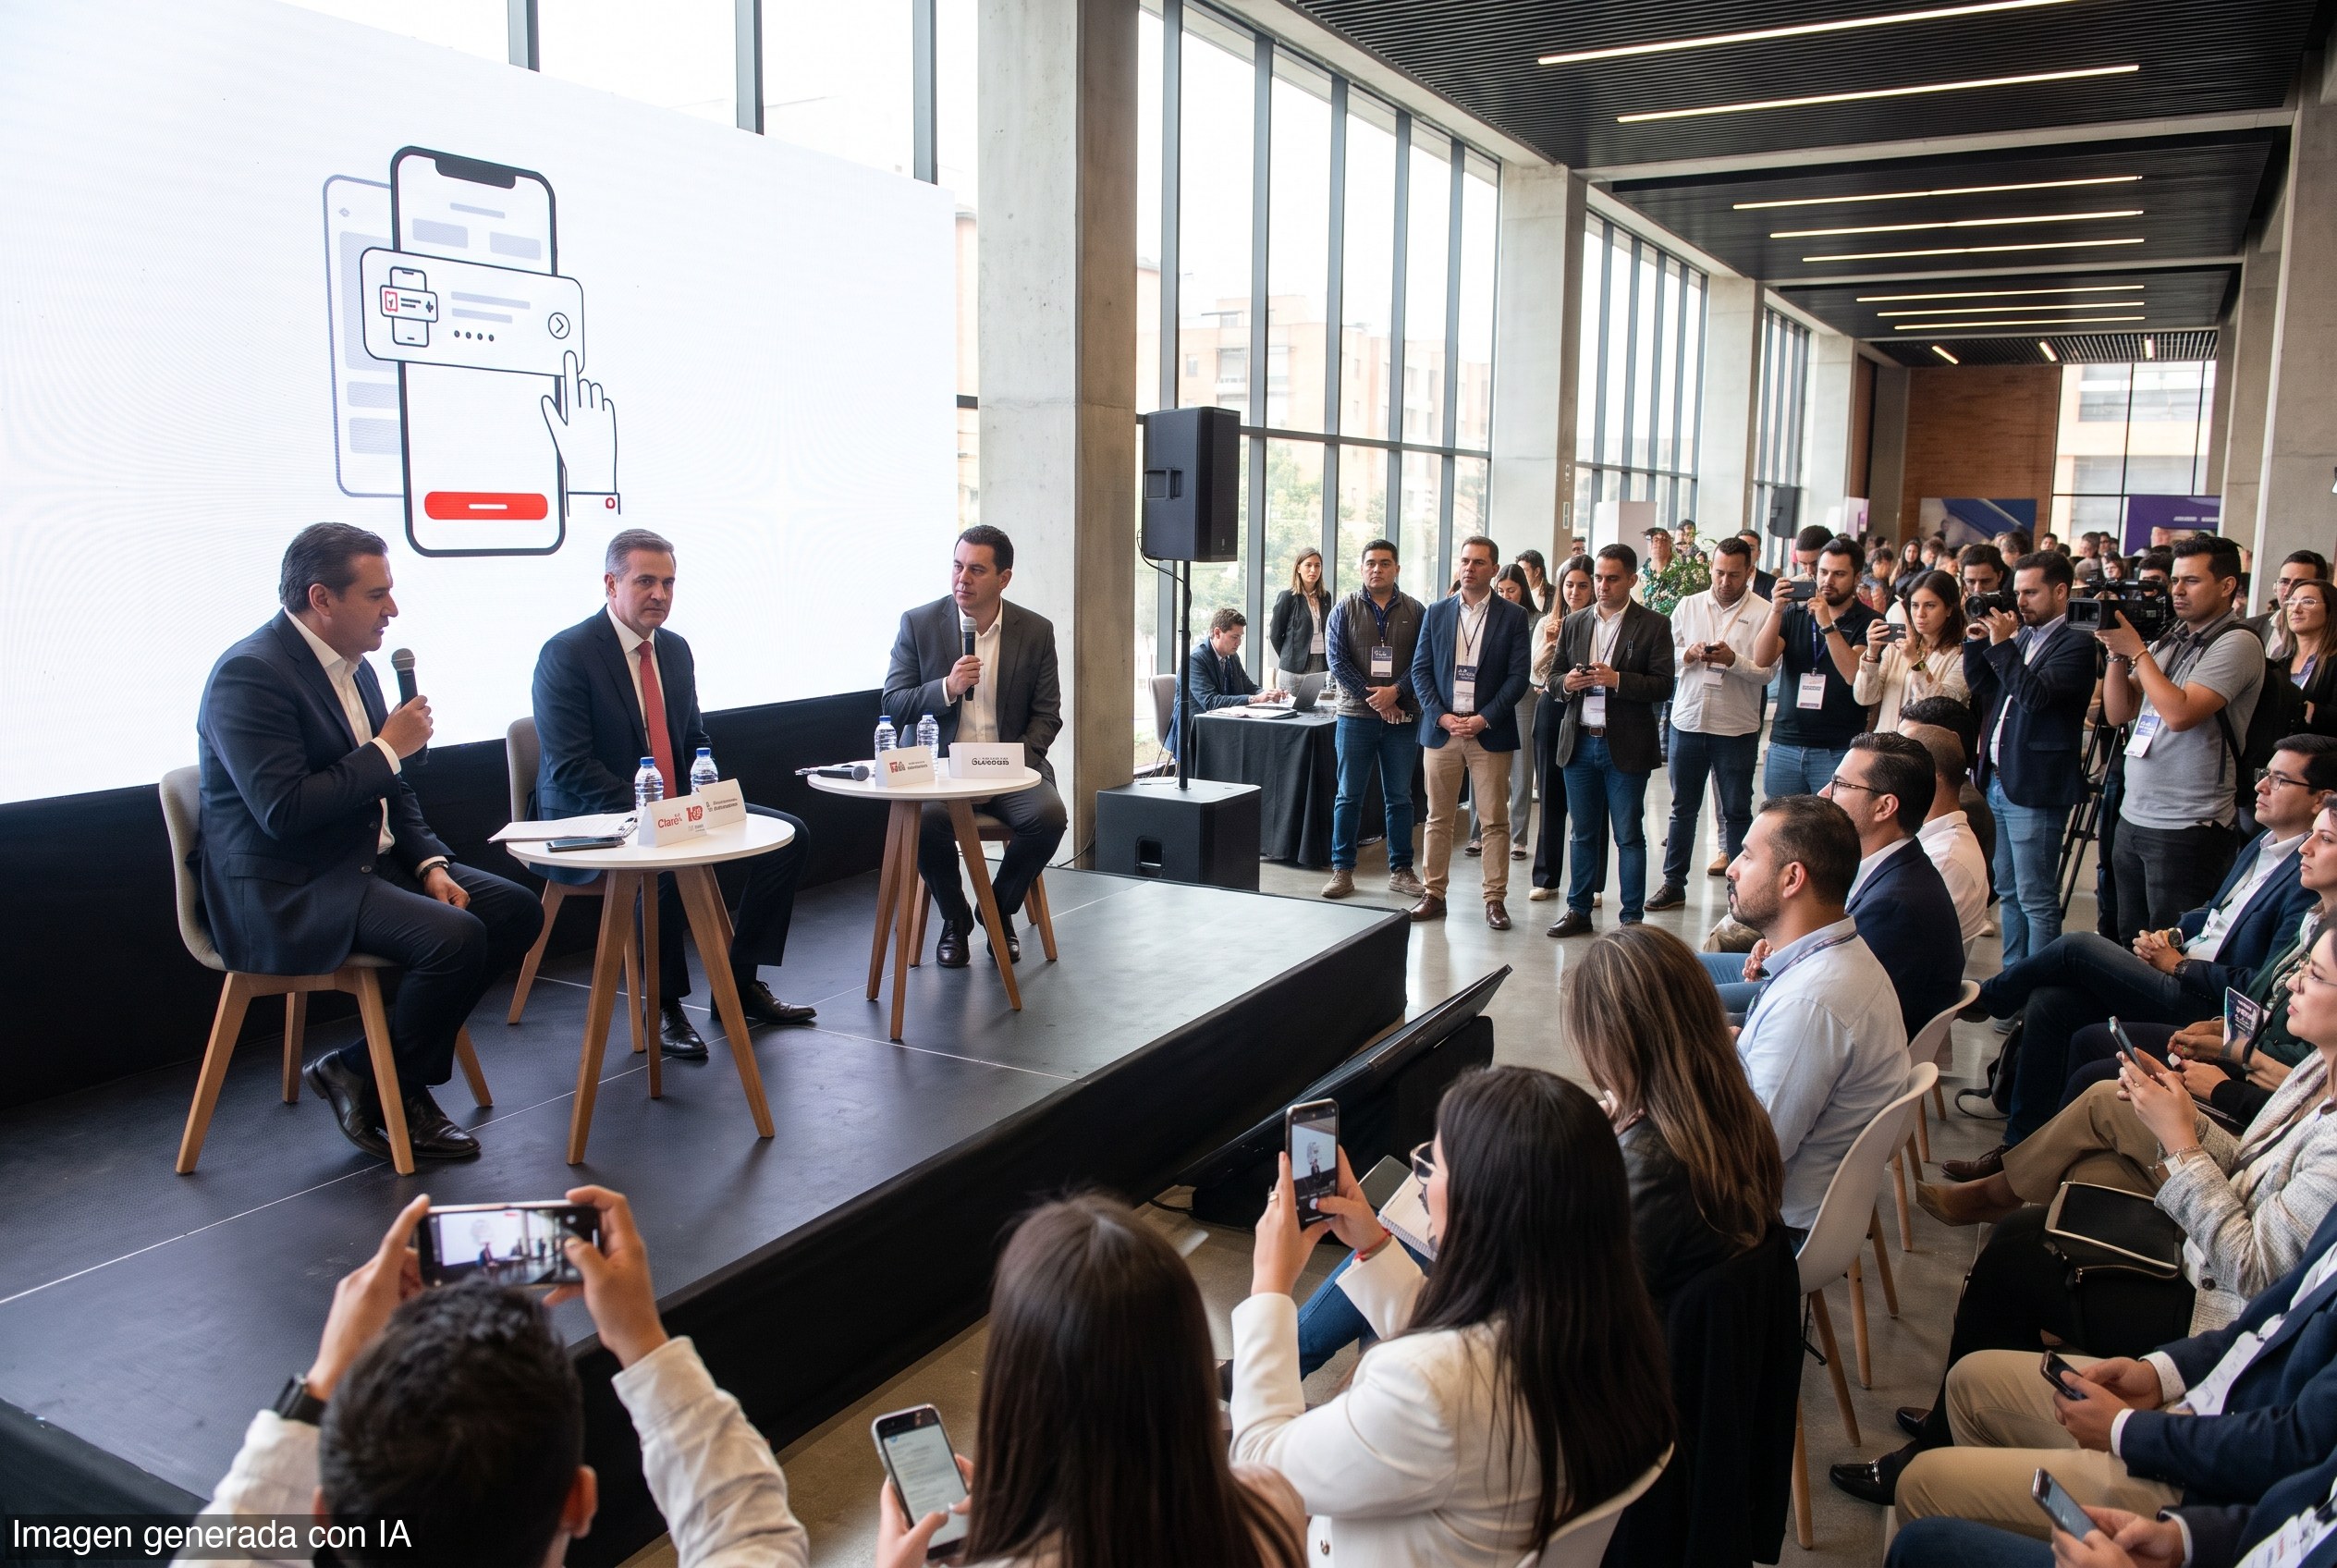
Claro y Grupo Aval anunciaron en el Claro Tech Summit 2026 el lanzamiento de Claro Pay, una nueva billetera digital con la que buscan ampliar el acceso a servicios financieros y reducir la dependencia del efectivo en las transacciones cotidianas.
La plataforma permitirá hacer transferencias, pagar facturas, realizar recargas, comprar paquetes de telefonía móvil y retirar dinero. También contempla pagos mediante códigos QR, operaciones a través de corresponsales bancarios y retiros en cajeros.
El anuncio fue realizado por Rodrigo de Gusmão Ribeiro, presidente de Claro Colombia, y María Lorena Gutiérrez, presidenta del Grupo Aval. Ambos explicaron que la apuesta combina la cobertura y conectividad de Claro con la infraestructura y experiencia financiera del Grupo Aval.
De Gusmão dijo que la herramienta será «una billetera para todos». Según explicó, el objetivo es facilitar la resolución de necesidades financieras diarias desde el celular, con una experiencia sencilla y respaldo operativo. Gutiérrez, por su parte, afirmó que la alianza busca materializar las finanzas abiertas y romper barreras mediante tecnología ágil y flexible.
Uno de los principales focos de Claro Pay serán los usuarios prepago. De acuerdo con Claro Colombia, 70% de sus clientes móviles utiliza esa modalidad, por lo que la billetera tendrá ofertas de paquetes prepago como uno de sus diferenciales.
En Cartagena, durante la presentación, las compañías señalaron que la plataforma operará sobre la tecnología y la infraestructura financiera de dale!, propiedad de Grupo Aval, que en esta alianza actúa como Banking as a Service, o BaaS. Según ambas compañías, eso aporta respaldo regulatorio, transaccional y operativo para el funcionamiento de la billetera digital.
La escena lo dice todo: Claro y Grupo Aval no están vendiendo solo una app, sino una puerta de entrada al sistema financiero para usuarios que ya tienen una línea móvil. La lógica es simple y muy propia de mercado: usar una herramienta que la gente ya tiene en el bolsillo para bajar fricciones, mover pagos y empujar transacciones fuera del efectivo.
Para Colombia, el dato que importa es otro: el efectivo todavía representa alrededor de 77% de los pagos. Ese número explica por qué la competencia por las billeteras digitales no es menor. En un país donde la mayor parte de las transacciones sigue atada al billete físico, quien logre resolver el día a día desde el celular puede ganar una posición estratégica.
Claro Pay también entra a competir en un mercado donde ya participan otras billeteras y plataformas de pagos digitales. Su ventaja, si logra ejecutarla, estará en la escala de Claro y en la infraestructura financiera de Grupo Aval. En otras palabras: menos trámite, más acceso y, si funciona, más dinero moviéndose por canales digitales.
Para el usuario prepago, el desenlace puede ser concreto: recargar, pagar servicios y retirar dinero sin depender tanto del efectivo. Para el sistema, la apuesta abre una tensión saludable entre innovación privada y la inercia de una economía todavía muy dependiente del dinero físico.
Al final, el valor de esta alianza se medirá en algo más que discursos sobre inclusión financiera. Se medirá en adopción real, en costos de transacción y en la capacidad de una plataforma privada de volver más simple lo que hoy sigue siendo demasiado caro, lento o manual para millones de personas.